
Con l’avvicinarsi delle scadenze fiscali di primavera, anche il mondo dello sport dilettantistico è chiamato ad affrontare uno degli adempimenti p

Con l’avvicinarsi delle scadenze fiscali di primavera, anche il mondo dello sport dilettantistico è chiamato ad affrontare uno degli adempimenti più rilevanti della gestione amministrativa: la Certificazione Unica (CU).
Un documento che negli ultimi anni ha assunto un ruolo sempre più centrale nella gestione delle associazioni e società sportive, soprattutto dopo l’entrata in vigore della riforma del lavoro sportivo (D.Lgs. 36/2021).
Oggi la CU non riguarda più soltanto dipendenti e collaboratori tradizionali, ma coinvolge anche:
• lavoratori sportivi dilettantistici
• collaborazioni coordinate e continuative sportive
• lavoratori autonomi
• professionisti che operano nel settore sportivo
Per dirigenti sportivi, amministratori e segreterie delle società sportive è quindi fondamentale comprendere chi deve predisporre la CU, quali sezioni compilare e quali codici utilizzare.
Cos’è la Certificazione Unica e perché è importante per lo sport
La Certificazione Unica è il documento con cui il sostituto d’imposta certifica:
• i compensi erogati nel corso dell’anno precedente
• le ritenute fiscali applicate
• gli eventuali contributi previdenziali versati
Nel settore sportivo il sostituto d’imposta è generalmente rappresentato da:
• ASD (Associazioni Sportive Dilettantistiche)
• SSD (Società Sportive Dilettantistiche)
quando queste corrispondono compensi a collaboratori, tecnici, atleti o professionisti.
La CU svolge una duplice funzione:
1️⃣ certifica ufficialmente i redditi percepiti dal collaboratore
2️⃣ consente all’Agenzia delle Entrate di predisporre la dichiarazione dei redditi precompilata.
Chi deve predisporre la CU nel settore sportivo
Devono predisporre la Certificazione Unica tutte le ASD e SSD che nel 2025 hanno erogato compensi in qualità di sostituti d’imposta.
Tra i casi più frequenti troviamo:
• compensi per lavoro sportivo dilettantistico
• collaborazioni coordinate e continuative sportive
• compensi a professionisti con partita IVA
• prestazioni di lavoro autonomo occasionale
• compensi per attività amministrativo-gestionali.
Dal punto di vista operativo, la CU viene generalmente predisposta da:
• commercialisti
• consulenti del lavoro
• centri di elaborazione dati
• uffici amministrativi strutturati delle società sportive.
Questo perché la corretta compilazione richiede competenze fiscali e previdenziali specifiche.
Le scadenze della Certificazione Unica 2026
Il calendario fiscale delle CU 2026 prevede tre scadenze principali.
16 marzo 2026
Invio delle certificazioni relative a:
• lavoro dipendente
• redditi assimilati
• collaborazioni coordinate e continuative
• lavoro sportivo dilettantistico.
30 aprile 2026
Invio delle certificazioni relative a:
• lavoro autonomo abituale
• provvigioni e rapporti di agenzia.
31 ottobre 2026
Invio delle certificazioni che contengono esclusivamente redditi esenti o non rilevanti ai fini della dichiarazione precompilata.
Le certificazioni devono inoltre essere consegnate ai percettori entro il termine previsto per l’invio.
La CU e il nuovo lavoro sportivo
La riforma del lavoro sportivo ha introdotto un nuovo sistema di qualificazione dei rapporti di lavoro nello sport.
Oggi possono coesistere diverse forme contrattuali:
• lavoro sportivo subordinato
• collaborazioni coordinate e continuative sportive
• lavoro autonomo
• lavoro professionistico
• prestazioni occasionali.
La Certificazione Unica deve quindi rappresentare correttamente la natura fiscale del compenso erogato, utilizzando le sezioni e i codici previsti dal modello ministeriale.
I nuovi campi dedicati al lavoro sportivo nella CU
Il modello CU 2026 prevede specifici campi dedicati ai redditi derivanti da lavoro sportivo, distinguendo tra:
• lavoro sportivo dilettantistico
• lavoro sportivo professionistico under 23.
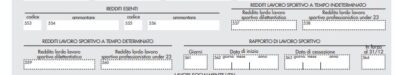
(sezione della CU dedicata ai redditi di lavoro sportivo con indicazione dei codici specifici)
Questa sezione consente di indicare:
• redditi di lavoro sportivo dilettantistico
• redditi di lavoro sportivo professionistico under 23
• giorni di rapporto di lavoro sportivo
• data di inizio e cessazione del rapporto.
Si tratta di una delle principali novità introdotte per adeguare la certificazione fiscale al nuovo sistema normativo dello sport.
La sezione dedicata alla contribuzione previdenziale
Per i lavoratori sportivi inquadrati come collaboratori coordinati e continuativi, la CU richiede anche la compilazione della sezione relativa ai contributi previdenziali.
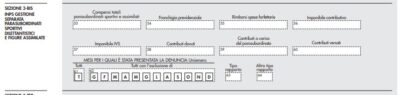
(Sezione 3-bis – INPS gestione separata parasubordinati sportivi)
In questa sezione devono essere indicati:
• compensi totali percepiti
• franchigia previdenziale
• imponibile contributivo
• contributi dovuti e versati.
Questi dati sono fondamentali per garantire la corretta gestione della posizione previdenziale del collaboratore sportivo.
Le informazioni relative al rapporto di lavoro sportivo
Un ulteriore elemento richiesto nella CU riguarda le informazioni relative al rapporto di lavoro sportivo.
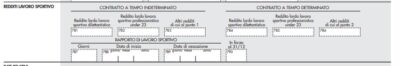
(sezione dedicata ai contratti di lavoro sportivo a tempo determinato e indeterminato)
Qui devono essere indicati:
• reddito lordo da lavoro sportivo
• durata del rapporto
• giorni di attività sportiva
• eventuale permanenza in forza al 31 dicembre.
I dati anagrafici del sostituto e del percettore
Ogni Certificazione Unica deve contenere anche i dati anagrafici completi del sostituto d’imposta e del percettore delle somme.
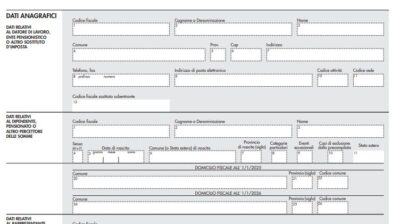
Questa sezione contiene:
• codice fiscale e dati dell’associazione o società sportiva
• dati anagrafici del collaboratore o lavoratore sportivo
• domicilio fiscale.
Le somme che non concorrono alla formazione del reddito
Un ulteriore elemento importante riguarda l’indicazione delle somme che non concorrono alla formazione del reddito.
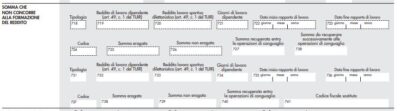
In questa sezione possono essere indicati, ad esempio:
• compensi esenti entro le soglie previste dalla normativa
• importi non soggetti a tassazione
• somme recuperate in sede di conguaglio.
Gli errori più frequenti nella compilazione della CU nello sport
Tra gli errori più frequenti riscontrati nella gestione delle CU delle associazioni sportive troviamo:
• errata classificazione del rapporto di lavoro sportivo
• utilizzo di codici reddituali non corretti
• mancata indicazione dei contributi previdenziali
• incoerenza tra compensi dichiarati e versamenti effettuati
• omissione della trasmissione telematica.
Errori che possono generare problemi sia per l’ente sportivo sia per il collaboratore nella successiva dichiarazione dei redditi.
Il ruolo della consulenza professionale
La riforma del lavoro sportivo ha reso la gestione amministrativa delle associazioni sportive molto più complessa rispetto al passato.
Oggi le società sportive sono chiamate a gestire:
• obblighi fiscali
• obblighi contributivi
• comunicazioni al Registro delle attività sportive
• certificazioni fiscali.
Per questo motivo diventa sempre più importante il supporto di professionisti specializzati nella fiscalità sportiva, capaci di affiancare dirigenti e amministratori nella gestione degli adempimenti.
Lo sport dilettantistico sta vivendo una fase di forte evoluzione organizzativa.
E la corretta gestione delle Certificazioni Uniche rappresenta uno degli indicatori più concreti di questa maturità amministrativa
✍️ di Luca Canale redazione – ValoreSportivo.it
Presidente Provinciale Confederazione dello Sport di Napoli
